
FPGA 55 ,FPGA 行业 2026 发展分析与报告
副标题:从全球三强、国产替代到开发生态与华为路线的完整研判
报告属性:个人独立行业调研与工程分析|数据截止:2026年9月30日
适用读者:FPGA工程师、技术负责人、产品经理、产业研究与国产化选型人员
前言
我写这篇报告,不是为了重复解释“FPGA是什么”,而是希望回答三个更现实的问题:2026年的全球与中国FPGA市场究竟由谁主导,国产器件已经能替代到哪一层,工程团队怎样避免把行业热度误当成可量产能力。
FPGA市场的数据特别容易被误读。厂商财报可能把FPGA、Adaptive SoC、PSoC和嵌入式处理器合并披露;研究机构可能按销售额、出货量、设计导入数或区域口径统计;国内企业还存在产品线收入与公司总营收混用的问题。因此,我在本文中采用三层证据:上市公司财报与官网披露为第一层,政府文件与权威媒体为第二层,第三方市场报告为趋势参考。 对无法交叉验证的份额,我不会用小数点制造确定感;“没有可靠数据”本身也是调研结论。
围绕这些问题,我在全文中形成了一套连贯判断:
- 国外FPGA头部厂商是谁,全球前三合计份额为何只能给出估算区间;
- 国外与国产FPGA在中国市场各占多少,哪些数字能用,哪些数字不能直接相加;
- 紫光同创、复旦微电、安路科技为什么常被列为国产第一梯队,高云等厂商又为何不能被忽略;
- 国产开发生态究竟是不是各自为营,以及跨厂商迁移应该怎样拆解;
- FPGA在通信、数据中心、AI、汽车、工业、图像与量化交易中的真实位置;
- 华为如何看待可重构计算,公开政策与市场传闻的边界在哪里;
- 面向2026—2030年,选型时应观察哪些技术指标,而不是只看“国产”或“先进制程”标签。
全文最重要的结论:2026年的国产FPGA已经进入“分场景替代”阶段,但尚未进入“无条件替代”阶段。芯片能点亮只是起点,能否按时序、接口、可靠性和长期供货要求稳定量产,才是终点。
图1 FPGA 行业 2026 发展分析与报告封面
一、全球FPGA三强:格局没有翻转,竞争逻辑已经改变
1.1 TOP3是谁:AMD、Altera与Lattice
2026年讨论国外FPGA巨头,最稳妥的TOP3仍是:
| 排名 | 厂商 | 核心产品与平台 | 2026年的竞争位置 |
| 1 | AMD(原Xilinx) | Versal、Zynq、Kintex、Virtex、Spartan、Alveo | 高端FPGA与Adaptive SoC平台最完整,优势集中在通信、数据中心、航空航天、工业与嵌入式异构计算 |
| 2 | Altera(原Intel PSG) | Agilex、Stratix、Arria、Cyclone、MAX、Quartus Prime | 2025年完成控股权变更后恢复独立运营,重点押注AI、机器人、连接与中高端可编程计算 |
| 3 | Lattice Semiconductor | Avant、Nexus、Certus、CrossLink、MachXO、sensAI | 避开最高端正面竞争,在低功耗、小封装、接口桥接、平台管理、边缘AI与汽车领域建立差异化 |
这三家不是同一种商业模型。AMD卖的是从器件、工具、IP到软件框架的自适应计算平台;Altera正在恢复一家独立FPGA公司的产品与客户节奏;Lattice则把“低功耗、快速启动、小尺寸、连接控制”做成长期护城河。 因此,单纯用逻辑单元数量判断强弱,已经解释不了2026年的竞争。
Microchip同样是重要FPGA厂商,尤其在低功耗、非易失、高可靠、航空航天与防务市场存在感很强。把Lattice列为第三,采用的是通用商业市场与公开收入规模口径;若只看宇航和高可靠细分领域,排序会发生变化。
1.2 全球份额:可以确认高度集中,不能把估算写成财报
我核查的行业研究页面列出一组2026年上半年估算:AMD占49.0%、Altera占31.1%、Lattice占9.9%,三家合计90.0%。[1] 这组数字可以帮助观察“头部高度集中”的结构,却不能直接作为全球纯FPGA市场份额的审计结论。我把网页中的营收数与公司披露交叉核验后,发现其分子口径并不统一。
| 网页列示项目 | 网页口径 | 与公开披露交叉核验后的问题 |
| AMD | 133.2亿元、49.0% | 数值接近AMD 2026H1 Embedded分部收入折算值;该分部还包括嵌入式CPU、APU、SOM与Adaptive SoC,并非纯FPGA收入 |
| Altera | 84.4亿元、31.1% | 独立运营后未公开一张可与其他厂商直接对照的2026H1纯FPGA收入表,数值主要依赖机构估算 |
| Lattice | 26.8亿元、9.9% | 数值接近Lattice 2026H1公司总收入折算值;公司业务以FPGA为核心,但“公司总收入”仍不等于统一定义的市场分子 |
| 复旦微电 | 23.0亿元、8.5% | 复旦微电2026H1公司总收入约22.25亿元,而FPGA及相关产品线收入约7.40亿元;网页数字显然没有沿用产品线口径 |
| 安路科技 | 4.3亿元、1.6% | 数值接近安路科技2026H1公司总营收,仍是公司口径而非经同一规则清洗后的纯FPGA口径 |
这一交叉核验改变了我对该榜单的用法:它可以作为“机构估算案例”引用,但不能再据此推导精确全球份额、在华份额或国产化率。
公开资料存在三个硬限制:
1. AMD不单独披露纯FPGA收入。 2026年第二季度,AMD Embedded分部收入为9.77亿美元,同比增长19%,但该分部不只包含传统FPGA;数据中心分部也包含FPGA、Adaptive SoC、DPU等产品,无法直接拆出赛灵思业务份额。[2]
2. Altera自2025年9月完成51%股权出售后成为非上市控股公司。 Intel向美国证券交易委员会提交的文件确认,Silver Lake取得51%权益、Intel保留49%;Altera没有持续公开一套可直接用于2026年全球份额计算的同口径季度收入表。[3]
3. Lattice披露最清楚,但其市场定位不同。 2026年第二季度收入为2.01079亿美元,同比增长62.2%,创季度纪录;这个数字能证明其增长,却不能单独推导全市场占比。[4]
因此,我对2026年全球份额采用两层表达:
| 表达方式 | 结论 | 可信度说明 |
| 机构单点估算 | AMD 49.0%、Altera 31.1%、Lattice 9.9%、其他 10.0% | 仅复述大东时代智库榜单,分子边界不一致,不作为本文测算值 |
| 可交叉验证的判断 | AMD、Altera、Lattice仍构成全球TOP3,市场高度集中 | 2025—2026公开财报无法支持三家公司精确份额及可靠区间 |
能够下结论的是“全球市场仍高度集中”;不能下结论的是“某一家在2026年中国市场精确占到小数点后一位”。只要报告没有公开样本、币种、区域、收入确认和产品边界,精确小数就只能作为估算。
如图2所示,我把“榜单估算”与“可核验事实”放在同一张图中。三强的意义不只是收入领先,还控制了大量工程资产:器件架构、综合布局布线工具、成熟IP、开发板、参考设计、培训体系和工程师习惯。
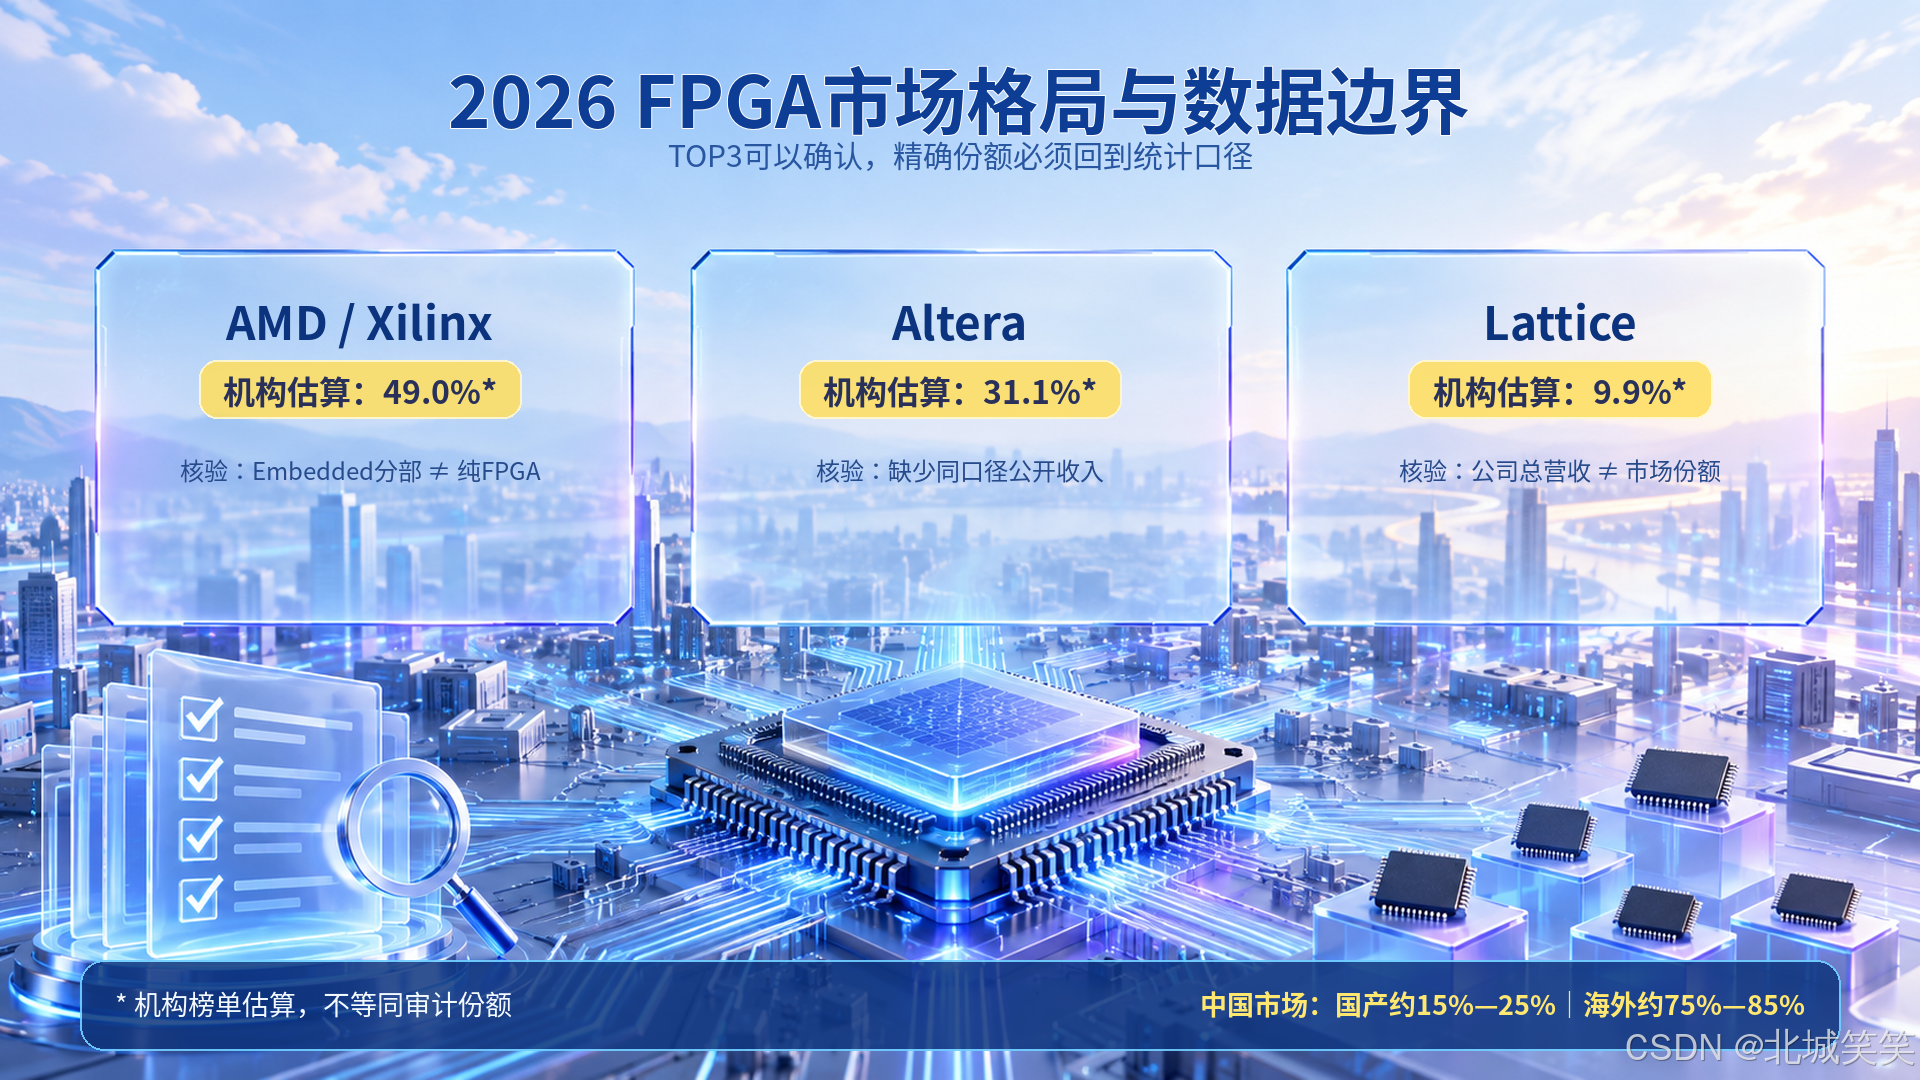
图2 2026 FPGA市场格局与数据边界
1.3 AMD:优势已从“最大器件”扩展到“异构平台”
AMD收购Xilinx之后,FPGA被放进更大的计算版图:CPU负责通用计算,GPU负责高吞吐并行任务,FPGA与Adaptive SoC负责确定性低延迟、协议适配、数据预处理、实时控制和硬件级定制。Versal把可编程逻辑、处理系统、AI Engine和高速接口整合到一个平台中,竞争对象不再只是另一颗FPGA,而是完整的异构方案。
这条路线带来两种结果。对大客户而言,芯片、Vitis/Vivado、加速库和参考设计能够缩短系统开发周期;对后来者而言,竞争门槛从“做出器件”上升到“同时维护硅、编译器、IP、调试与软件栈”。
AMD 2026年第二季度Embedded分部恢复增长,说明工业、通信与嵌入式需求在改善;但不能把9.77亿美元全部算成FPGA收入,也不能把AMD数据中心分部的增长全部归因于FPGA。这是市场分析中最常见的口径错误之一。
1.4 Altera:独立后的核心任务是重建产品速度与客户信任
关于Silver Lake入股Altera的时间线,我以正式披露为准:Intel在2025年4月宣布出售Altera 51%股权,交易在2025年9月12日完成,Intel保留49%;交易对应的企业估值约87.5亿美元,Intel披露的净购买对价约43亿美元。[3]
2026年是Altera独立运营后的第一个完整年度。它的看点不只在Agilex器件,也在工具节奏。FPGA AI Suite 2026.1.1已经支持Quartus Prime Pro 26.1,强调把AI模型转换为可集成的FPGA功能块;管理层同时把AI、机器人、连接、传感器融合与数据预处理列为增长方向。[9]
截至本文数据截止日,公开信息只能确认Altera正在为未来公开上市做准备,不能把“正在准备IPO”写成“已秘密提交申请”。在本文中,我只采用已经披露的事实,不在正式文件发布前替事件下结论。
1.5 Lattice:低功耗并非“低端”,而是另一套价值坐标
Lattice 2026年第二季度收入达到2.01079亿美元,同比增长62.2%,GAAP毛利率为70.3%。[4] 高毛利说明它并不是靠廉价小器件竞争,而是在平台管理、接口桥接、安全控制、边缘视觉和轻量AI等位置提供难以被替代的系统价值。
低功耗FPGA的典型任务包括:服务器上电时序与板级管理、摄像头和显示接口转换、传感器聚合、设备安全根、低延迟控制以及主处理器唤醒前的常开逻辑。这些任务的逻辑规模未必大,却要求快速启动、低静态功耗、长生命周期和稳定工具链。国产厂商若只向上追逐“亿门级”,会错过一个同样重要的市场:把小器件做得可靠、易用并长期供货。
二、中国市场:海外仍占主导,国产进入分场景替代
2.1 国外与国产在中国市场各占多少
2025—2026年的公开资料仍缺少一张由权威机构披露、且能完整复核样本的“中国FPGA厂商份额表”。同期公开估算存在明显分歧:有资料把2026年国产占比放在约25%,也有市场研究按国内需求或产量口径给出约15%—25%的区间。[18] 由于统计对象、销售额/出货量和产品边界不同,我在本文中不再把25%写成唯一答案。
更稳妥的2026年判断是:国产FPGA在国内市场约占15%—25%,海外品牌约占75%—85%;这是公开估算区间,不是官方统计值。
这组数更适合被理解为产业温度计,而不是结算表:
- 若按销售额统计,高端器件单价更高,海外份额通常更大;
- 若按出货量统计,中小容量、消费和接口类国产器件数量更高,国产份额可能更大;
- 若纳入军工特种、科研样片和内部项目,公开市场数据会出现盲区;
- 若把PSoC、RFSoC、CPLD、Adaptive SoC或FPGA加速卡全部计入,分母会再次改变。
基于现有公开资料,我对国外FPGA TOP3在中国市场份额的判断是:海外整体约75%—85%可作为多来源估算区间;AMD、Altera、Lattice仍构成海外份额主体,但2026年中国市场的三家单独份额没有足够公开、同口径数据支持精确拆分。 任何“AMD与Altera合计多少”或“某一家占到小数点后一位”的数字,都必须回到原报告的区域、年份与产品定义中核验,不能与另一份报告的国产化率直接相加。
没有同一分母,就不要算合计;没有同一产品边界,就不要排精确名次。把全球份额、在华份额、公司营收和产品线收入放进一张表,是看似专业、实则风险最高的写法。
2.2 国产TOP3:一个常用口径,而不是唯一答案
按中高端产品能力、公开经营规模、产业影响和国产替代项目覆盖综合判断,2026年常被列入国产第一梯队的三家是:
| 厂商 | 代表方向 | 2025—2026公开进展 | 需要补充的口径 |
| 紫光同创 | 通用FPGA、CPLD、SoPC/异构、高端通信与数据中心 | 2026年推出FinFET Titan-3 PG3T1300/PG3T1500,支持DDR4、PCIe Gen4、多速率EMAC和高速SerDes[5] | 官方发布未在该材料中披露具体工艺节点;非上市公司也缺少可与上市公司直接比较的完整营收披露 |
| 复旦微电 | 高可靠、大容量FPGA、PSoC、RFSoC、FPAI | 2026H1 FPGA及相关产品线销售收入约 7.40亿元;布局4—128 TOPS FPAI产品[6] | 7.40亿元包含FPGA、PSoC与FPAI等子系列,不是纯传统FPGA收入 |
| 安路科技 | 工业、消费、服务器管理、汽车与中端器件 | 2026H1公司营收 4.32亿元,同比 +93.31%;归母净利润约 -0.74亿元,亏损收窄[7] | 公司以FPGA及配套EDA为主,但“公司营收”仍不等于“国内市场份额” |
这个TOP3不是排除高云半导体。若按中小容量、消费电子、开发者覆盖或车规出货衡量,高云可能进入前三;若按高可靠特种市场衡量,成都华微等企业的重要性会上升。“国产TOP3”只能是指定评价维度下的第一梯队,不能被误写成一张权威销售额排行榜。
2.3 国产前三合计多少、分别多少:当前无法可靠精确拆分
我注意到,部分行业文章会把“国产化率约25%”继续拆成某厂商8%、某厂商6%、某厂商5%,但这一步通常缺少证据。紫光同创不披露同口径收入,复旦微电的产品线包含多种可编程器件,安路科技披露公司营收,高云则没有可直接对照的公开财务数据。四套数字不能自然转化为四个市场份额。
因此,我只给出能够由公开资料支撑的结论矩阵:
| 问题 | 2026年可用答案 | 是否可精确到单家公司 |
| 国产FPGA在国内占比 | 约15%—25%,为2025—2026公开估算的审慎区间 | 否 |
| 国外FPGA在国内占比 | 约75%—85%,由同一组区间反推 | 否 |
| 国产头部阵营 | 紫光同创、复旦微电、安路科技;高云在部分口径下具备前三竞争力 | 可以做梯队判断 |
| 国产TOP3合计份额 | 是国产份额中的主要部分,但缺少统一披露 | 不能诚实给出精确值 |
| 国产TOP3分别份额 | 公开信息不足;必须购买同一机构的底层数据库或开展渠道抽样 | 不能诚实给出精确值 |
我不继续拆分这些数字,并不是回避问题,而是在守住报告质量的底线。市场份额必须来自“厂商销售额 ÷ 同口径市场总额”,而不是用媒体印象、不同年份营收或产品参数拼接。
2.4 紫光同创:高端突破从“参数发布”进入“工程兑现”
紫光同创已经形成Compa、Logos、Titan、Kosmo等产品家族,配套Pango Design Suite(PDS)。2026年发布的Titan-3采用FinFET工艺,PG3T1300/PG3T1500被公司定义为国内首款自主产权亿门级高端FPGA系列,面向通信、数据中心、网络安全和图像视频处理。[5] 由于我检索到的官方发布没有标出具体纳米节点,本文只保留“FinFET工艺”这一可直接核验的表述。
这一步的行业意义很明确:国产高端FPGA开始同时触碰大逻辑规模、高速存储接口、PCIe Gen4、多速率以太网和高速SerDes。但从发布到规模替代仍要经过工具稳定、IP覆盖、板级信号完整性、批次一致性、可靠性和客户量产验证。参数表只是起跑线。
评估Titan-3时,应重点向厂商索取:目标封装的SerDes实测眼图、PCIe/DDR控制器支持矩阵、PDS具体版本、增量编译能力、时序收敛案例、温度等级、供货周期以及量产勘误表。工程资料的完整度,比“国产首款”更能预测项目风险。
2.5 复旦微电:高可靠基本盘叠加异构与开发智能化
复旦微电2026年半年报披露,FPGA及相关产品线销售收入约7.40亿元,FPGA子系列保持增长,PSoC相对平稳,FPAI开始贡献收入。[6] 公司产品覆盖FPGA、PSoC、RFSoC和FPAI,2026年还发布了Fathom L4 Agent,试图用Agent降低开发语言、工具和验证门槛。[11]
复旦微电的优势来自两端:一端是高可靠应用形成的验证和客户黏性,另一端是把CPU、FPGA与AI计算单元放进同一平台的异构路线。风险同样存在:产品线越宽,工具、IP、文档、参考设计和技术支持的维护成本越高。Fathom L4 Agent是否真正提升生产力,要观察它能否在约束生成、IP拼装、验证闭环和结果可追溯上形成可复现实绩,而不是只生成RTL片段。
2.6 安路科技:营收恢复很快,但利润与生态仍需同步验证
安路科技2026年上半年营收4.32亿元,同比增长93.31%,第二季度单季营收2.66亿元;归母净利润仍亏损约7447万元,但同比明显减亏。[7] 这说明需求回暖和新项目上量已经反映到收入端,也说明收入高增不等于盈利模型已经稳定。
2026年发布的EF5覆盖2.5K—15K LUT,强调服务器热插拔、StateHold、I3C、ADC和SEU防护;PH1P50/100集成RISC-V MCU、MIPI D-PHY、12.5Gbps SerDes,支持PCIe Gen3 x4与DDR4/LPDDR4,MEG324A封装通过AEC-Q100 Grade 2。[8]
安路的现实机会不一定是硬碰最高端器件,而是用器件+TangDynasty工具+功能安全认证+本地支持切入服务器管理、工业控制、显示接口、汽车座舱和边缘设备。它需要继续证明的是中高端产品的规模出货、毛利改善和工具链在复杂工程上的稳定性。
2.7 第二梯队:高云、中科亿海微、智多晶等并非陪跑
国产替代不是三家公司包办全部市场。高云拥有完整自研GOWIN EDA,2026年推出新一代Arora系列,并在2026年1月宣布22nm车规FPGA通过AEC-Q100 Grade 1认证。[10] 中科亿海微聚焦可编程逻辑器件、特种应用和工具平台;智多晶等企业也在工业、消费与接口市场持续推进。
国产替代更合理的路径不是从低端一路线性爬到高端,而是把器件、工具、板卡、客户验证和批量交付连成闭环。高可靠特种、CPLD替换、板级管理、显示桥接、工业IO、图像预处理、中端通信和高端数据中心,各自拥有不同的验证门槛。图3强调:政策与产业支持可以加速研发和适配,但不能替代客户验收。
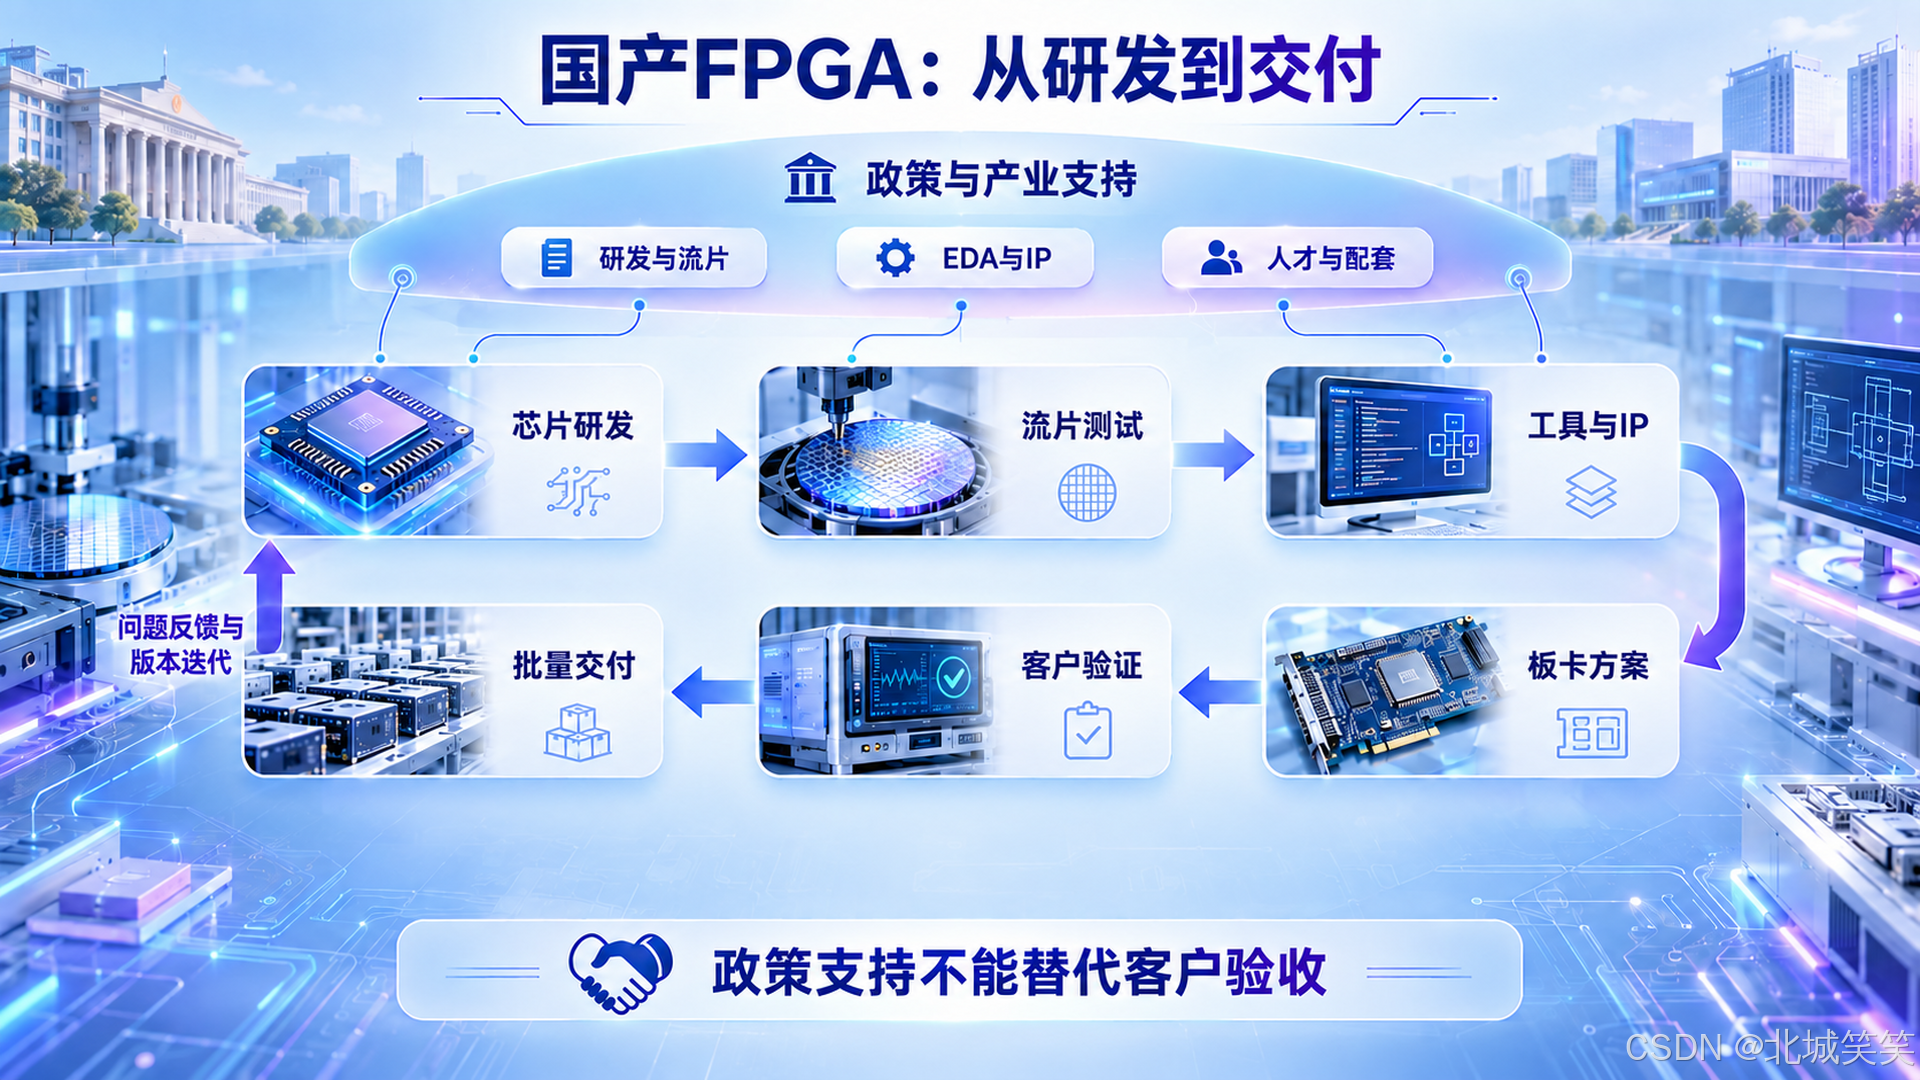
图3 国产FPGA从研发到交付
三、国产开发生态:器件工具仍分散,工程方法正在趋同
3.1 是不是各自为营:答案是“底层封闭,上层可协同”
国产FPGA生态既不能简单说成一盘散沙,也不能说已经统一。更准确的结构是:
- 器件数据库、布局布线、位流生成和下载调试层仍由各厂商掌握。 PDS只服务紫光同创,TangDynasty主要服务安路,Procise/Vulture服务复旦微电,GOWIN EDA服务高云;这一层天然与具体架构绑定。
- RTL、部分约束、仿真方法、验证框架和接口协议具备协同基础。 Verilog/SystemVerilog、VHDL、SDC思想、UVM、Python/Tcl自动化和通用总线规范可以跨平台复用。
- IP和板级生态处于半开放状态。 软核、协议栈、第三方仿真器和自研算法可通过封装层迁移;涉及硬核SerDes、PLL、DDR PHY、PCIe硬核和专有原语时,仍需逐厂商适配。
国产生态的真实状态不是“工具统一”,而是“用统一工程方法管理不统一的工具”。短期内追求一个IDE覆盖所有器件并不现实,先让RTL、约束意图、验证用例和构建流程可迁移,收益更大。
3.2 四套主流工具链的现状
| 厂商 | 工具 | 公开能力 | 2026年选型时应检查 |
| 紫光同创 | Pango Design Suite(PDS) | HDL输入、综合、布局布线、位流、下载调试;支持Verilog/VHDL/SystemVerilog[10] | 目标器件对应版本、License、Linux发行版、IP版本与补丁 |
| 安路科技 | TangDynasty(TD) | 完整设计输入、优化、分析调试与第三方验证接口;TD 4.6.x持续维护[8] | 旧工程升级、IP重新生成、功能安全认证适用范围 |
| 复旦微电 | Procise / Vulture / ICraft | 覆盖FPGA及FPAI产品,提供全流程国产工具与异构开发环境[6] | 不同产品族工具边界、硬核接口支持、Agent生成结果可追溯性 |
| 高云半导体 | GOWIN EDA | 从设计输入、综合、布局布线到位流和下载;官方持续发布文档与补丁[10] | 器件数据库、综合器选项、车规项目的安全手册和版本冻结 |
图4把国内外主要厂商与开发平台放在同一张图中。它不是市场排名,而是选型入口:器件与工具必须成对评估,不能只看芯片规格表。
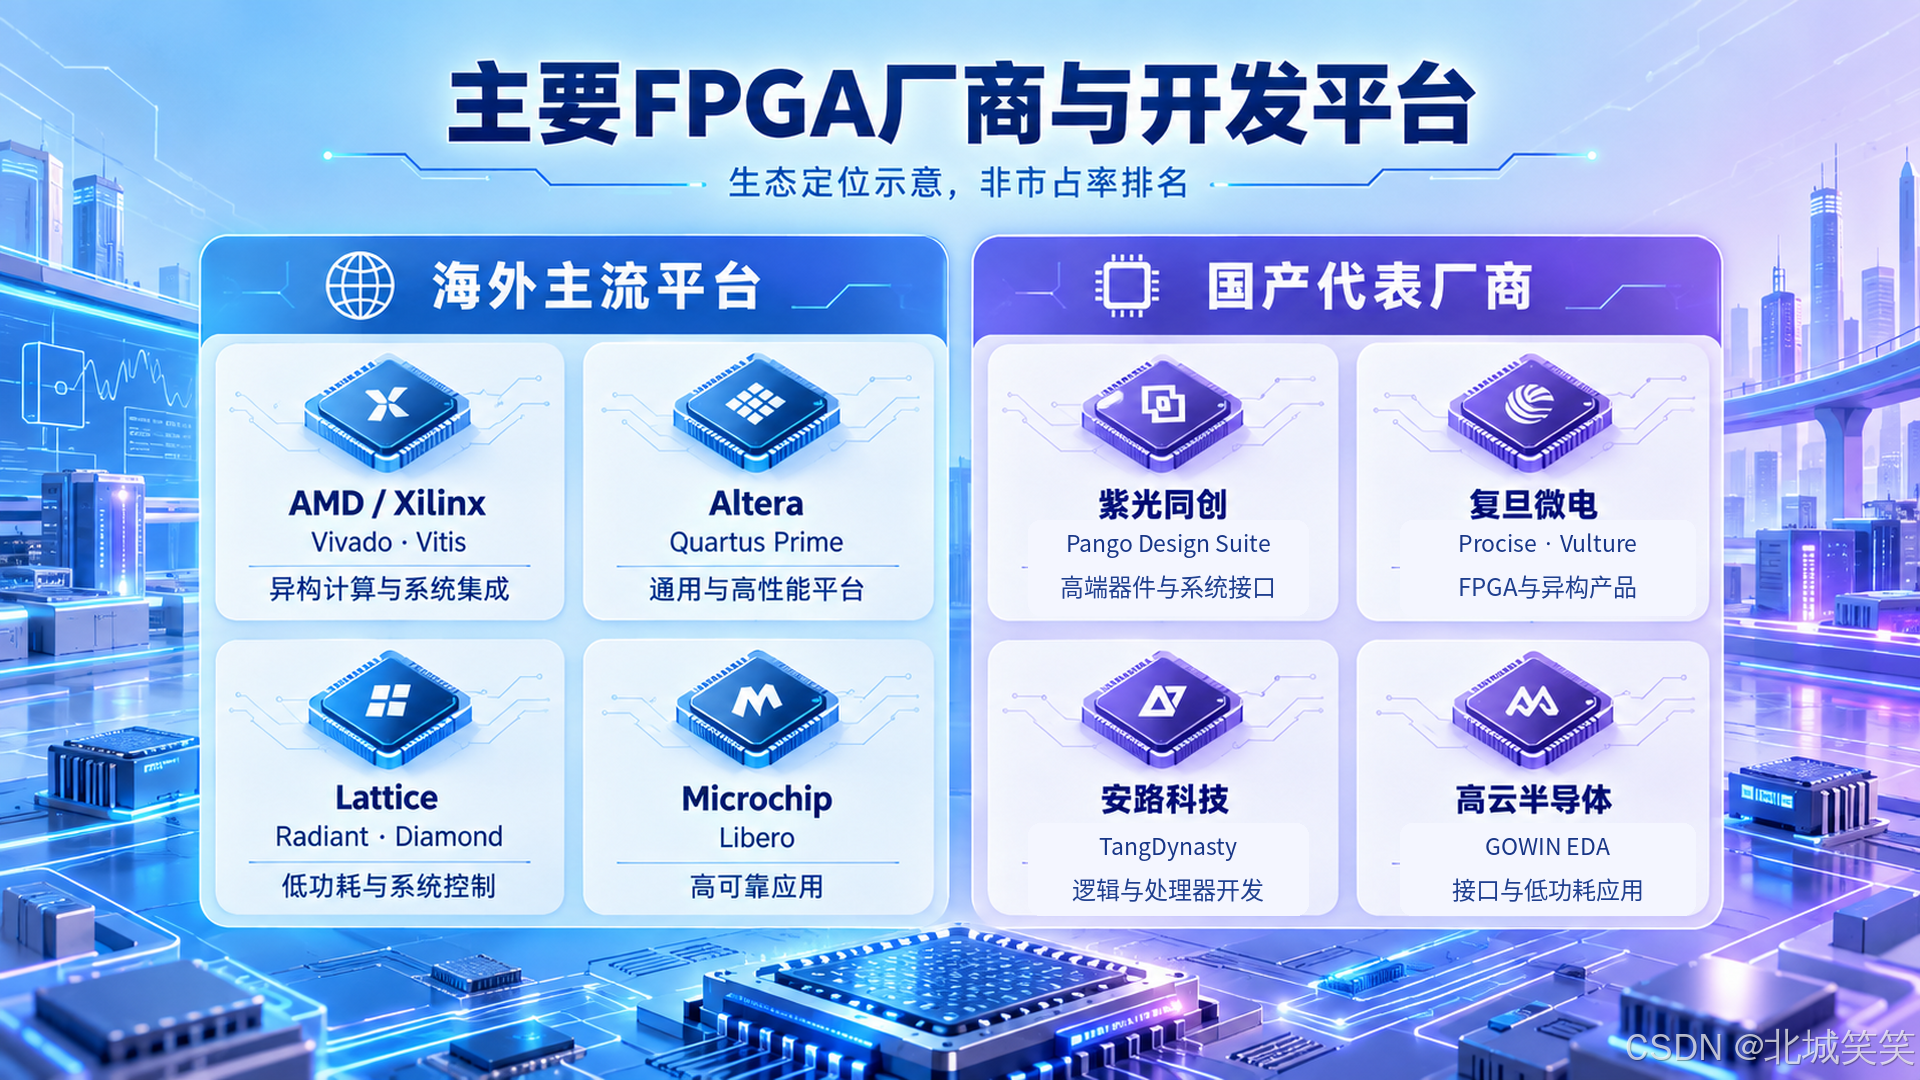
图4 主要FPGA厂商与开发平台
国外工具也同样不是“装上就能用”。Vivado/Vitis、Quartus Prime、Radiant/Propel都存在版本绑定、IP升级、操作系统支持与许可证问题。国产工具的差距主要集中在大设计时序质量、增量编译、物理优化、报错可解释性、调试可观测性、IP成熟度和文档完整度,不能用一句“界面不如Vivado”概括。
对于“同一RTL在Vivado可运行150MHz,而国产工具只能达到80—100MHz”这类说法,我不直接采信。缺少器件型号、面积占用、约束、综合策略、PVT角、工具版本和测试工程时,数字无法复现。更专业的比较方式是:固定功能和接口预算,分别记录LUT/FF/BRAM/DSP占用、最差负裕量WNS、总负裕量TNS、编译时间、功耗估算、种子稳定性和板级实测频率。
3.3 IP生态:数量不是唯一指标,可验证性更重要
国际平台的优势不只是IP数量多,而是IP与器件、工具、仿真模型、驱动、参考设计和问题数据库一起交付。国产平台正在补充PCIe、DDR、以太网、MIPI、视频、软核处理器和AI算子,但跨平台迁移仍面临四类障碍:
1. 原语绑定。 PLL、RAM、DSP、IODELAY、SerDes等实例化方式不同;
2. 约束语义差异。 同名SDC命令的支持程度、对象查询和时序例外处理可能不同;
3. 硬核能力差异。 PCIe代际、DDR速率、SerDes通道数与协议模式并不等价;
4. 验证资产缺失。 只有“能综合”的IP不够,还要有仿真模型、边界条件、版本矩阵和勘误说明。
在IP选型中,我建议用“六件套”验收:数据手册、版本兼容表、仿真模型、约束模板、参考工程、已知问题清单。 少一项,迁移风险都会转移给项目团队。
3.4 一套可落地的跨厂商迁移方法
如图5所示,跨厂商迁移应把工程拆成“可移植层”和“器件适配层”,而不是直接把旧工程目录扔进新工具。
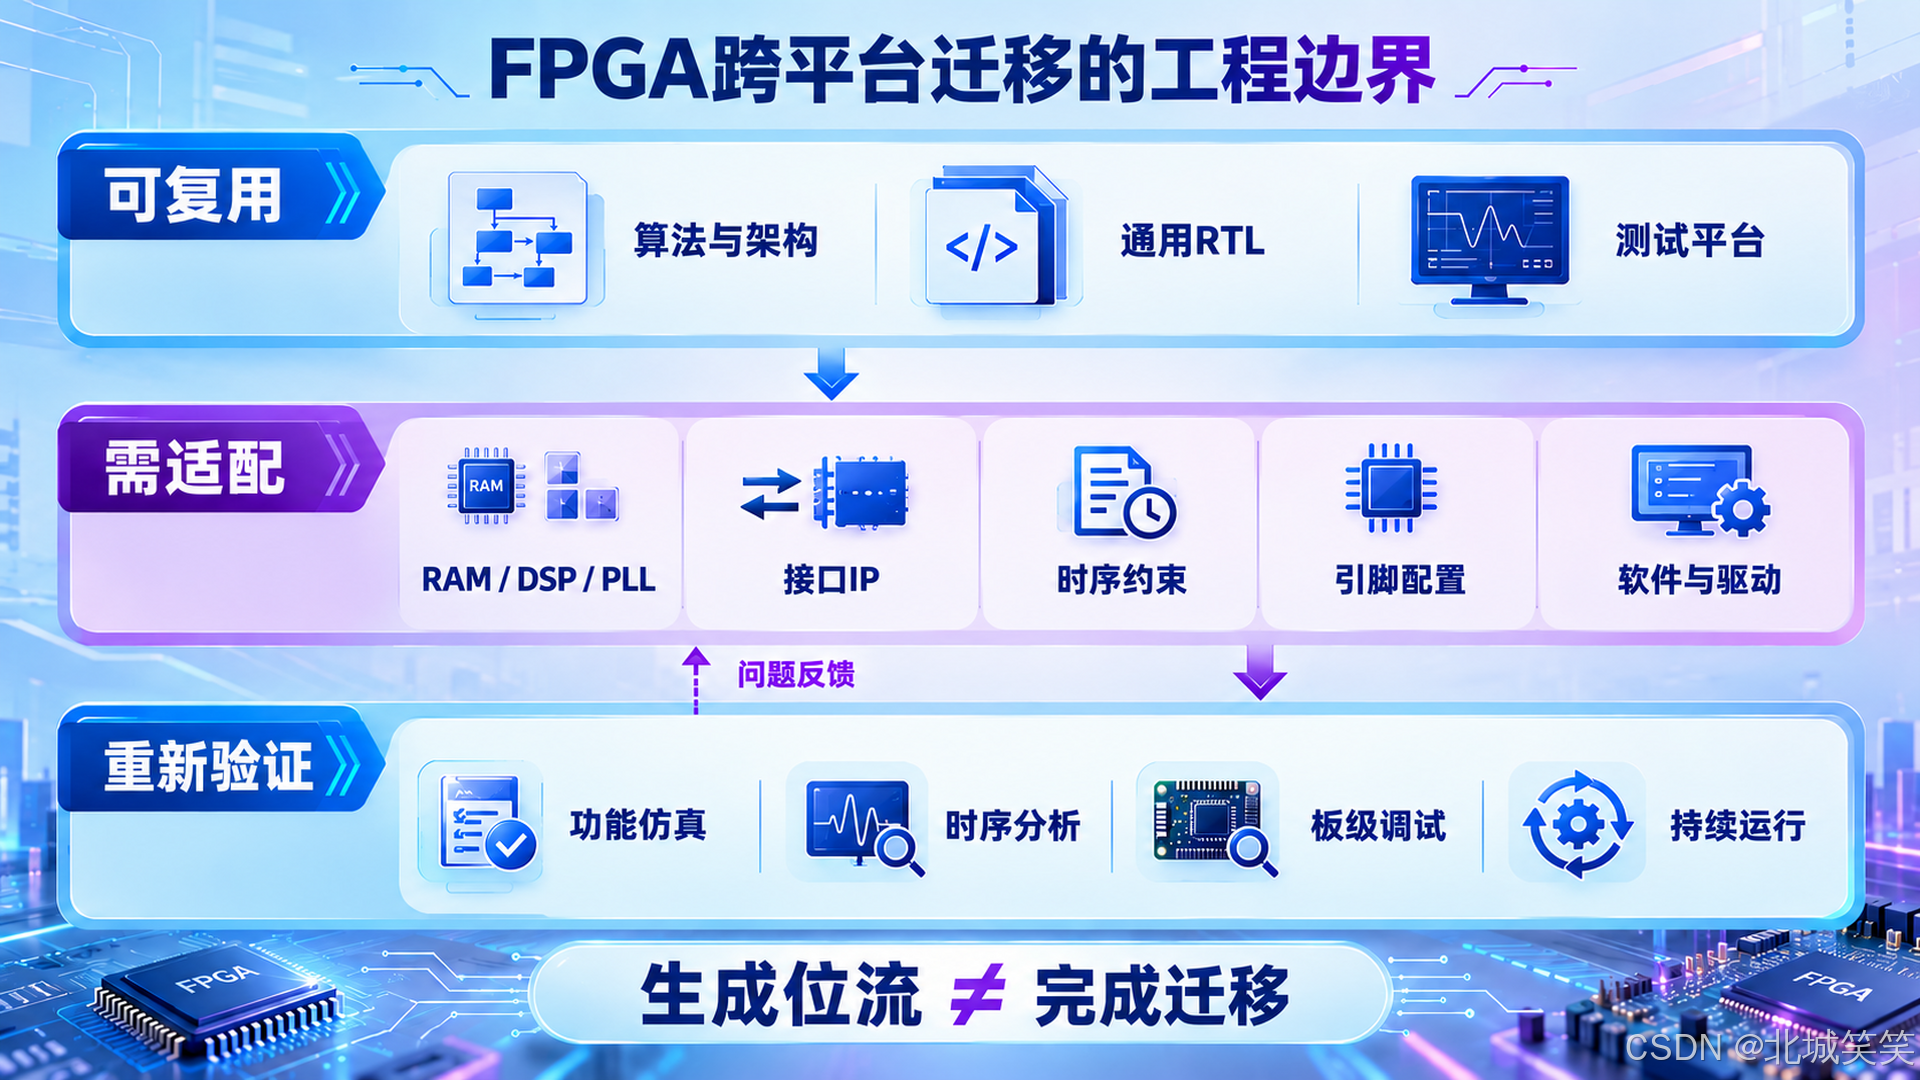
图5 FPGA跨平台迁移的工程边界
可执行流程如下:
1. 冻结黄金功能。 保留原平台仿真波形、接口吞吐、延迟、寄存器映射和板级输出,建立Golden Reference。
2. 清理RTL。 把专有原语、加密网表、厂商宏和隐式时钟逻辑移入vendor_adapter封装层;业务逻辑保持标准SystemVerilog/Verilog。
3. 重写时钟与复位。 不假设BUFG、PLL、异步复位释放和跨时钟域处理可以原样迁移;CDC/RDC报告要重新审查。
4. 逐个替换硬IP。 顺序建议为时钟→存储器→IO→高速接口→处理器系统;每替换一项就跑仿真和板级回归。
5. 重建约束。 先定义主时钟和生成时钟,再处理输入输出延迟、异步组、False Path与Multicycle Path;不要直接复制整个XDC/SDC。
6. 双平台并行一段时间。 同一组测试向量同时跑旧平台和新平台,比较功能、时序、吞吐、功耗、温度和长稳结果。
7. 冻结工具链。 记录工具版本、补丁、IP版本、License、操作系统、器件数据库和命令行参数,生成可重建工程包。
工程判断标准不应是“成功生成bitstream”,而应是“在目标温度、电压、数据速率和长稳时长下通过可重复验证”。
3.5 2026年的新变量:AI辅助开发进入工具链
Altera FPGA AI Suite 2026.1.1强调从AI模型到FPGA部署;复旦微电推出Fathom L4 Agent;国内多地政策也开始支持AI与EDA结合。AI可以帮助生成模板、整理约束、解释报告和构建测试,但它还不能替代工程签核。AI辅助FPGA开发的评价标准不是“能否生成代码”,而是“生成结果能否通过完整验证并被追溯”。
对AI生成的RTL或约束,至少执行:Lint、CDC/RDC、单元仿真、形式验证或等价性检查、综合后仿真、静态时序分析、板级回归。特别是异步FIFO、握手、复位释放和时序例外,语法正确不代表硬件正确。
四、FPGA在国内的普及与应用:不是替代GPU,而是占据确定性任务
4.1 FPGA为何仍不可替代
FPGA处在CPU、GPU与ASIC之间:比CPU拥有更强的并行和时序确定性,比GPU更容易实现微秒甚至纳秒级流水,比ASIC拥有更低的前期投入和更高的迭代灵活性。它最适合三类任务:
- 协议仍在变化:通信、互连、传感器接口和自定义数据面;
- 延迟必须确定:工业控制、交易、雷达、测量和实时视觉;
- 算法需要硬件化但规模不足以支撑ASIC:边缘推理、压缩编码、加密和专用加速。
FPGA的价值不是“算力最大”,而是把数据搬运、协议处理、并行流水和实时控制做成可修改的硬件。若任务主要追求大规模浮点吞吐与成熟模型生态,GPU通常更合适;若算法已经长期稳定且出货量巨大,ASIC更具成本优势。
4.2 通信与网络:基本盘从基站扩展到可编程数据面
通信仍是FPGA最成熟的应用之一。5G/5G-A、光传输、接入网、卫星通信和专网设备需要处理波束赋形、前传、协议适配、时钟同步、FEC、包解析和加解密。FPGA的优势是协议可升级、并行度高,并能通过高速SerDes直接连接光模块和网络接口。
但“通信都适合国产替代”同样不成立。中低速控制、接口桥接和部分基带功能的替代难度较低;涉及112G级SerDes、400G/800G以太网、PCIe 5.0/CXL、高性能DDR/HBM的系统,对硬核、信号完整性、IP验证和工具质量要求更高。项目应从板级非关键路径开始,而不是一次性替换主数据面。
4.3 数据中心与AI:FPGA更像“神经系统”
2026年Altera管理层用一个很形象的比喻:如果GPU是大脑,FPGA更像神经系统。它连接传感器、网络和加速器,承担数据预处理、协议转换、压缩、加密、调度与确定性控制。[3]
在数据中心,FPGA可用于SmartNIC/DPU的数据面、存储压缩、正则匹配、风控、视频转码和低延迟推理。它不必在通用大模型训练上与GPU竞争,而是通过靠近IO、靠近数据、减少往返搬运获得优势。
评价FPGA AI方案时,我不会只看TOPS,而会同时比较:端到端延迟、批量大小、精度、片外带宽、功耗、模型转换成功率、算子覆盖率、重新编译时间和开发人力。很多演示在固定模型、固定分辨率下很快,换一个算子或输入尺寸就需要重新设计数据通路。
4.4 汽车电子:认证与生命周期比峰值性能更难
FPGA在汽车中适合摄像头聚合、显示桥接、座舱接口、激光雷达预处理、域控制器IO扩展和快速变化的传感器协议。2026年,安路PH1P50的MEG324A封装通过AEC-Q100 Grade 2,高云22nm器件通过AEC-Q100 Grade 1,说明国产厂商正在向更宽温度范围和高可靠场景推进。[8][10]
AEC-Q100通过不等于整车定点完成。 量产还涉及ISO 26262功能安全、PPAP、批次追溯、失效分析、EMC、器件变更通知、长期供货和车企自己的验证。对安全关键功能,必须确认安全手册、FMEDA、诊断覆盖率和工具认证适用边界。
4.5 工业、图像、金融与科研:国内普及最快的“长尾”
工业自动化、机器视觉、能源电力、医疗仪器、测试测量和高校科研构成国内FPGA应用的长尾市场。它们共同的特点是:批量不一定巨大,接口多、实时性强、产品寿命长,算法又会迭代。
量化交易则把FPGA的确定性延迟发挥到极致。行情解析、订单簿更新、风控与报单路径可以用深流水并行处理,但任何“几百纳秒”的宣传都必须说明测试边界:从光口到光口、从MAC到策略、还是整条交易链?是否包含交换机、网卡、内核与交易所往返?延迟数字没有测量边界就没有可比性。
场景选型应该同时看实时性、算法变化、生态成熟度和认证成本,而不是按行业热度排队。
4.6 场景选型速查表
| 场景 | FPGA承担的任务 | 国产方案成熟度 | 选型第一检查项 |
| 板级管理/CPLD替换 | 上电时序、IO扩展、热插拔、状态保持 | 较高 | 上电时间、非易失特性、长期供货 |
| 工业控制 | 多轴控制、编码器、实时IO、协议转换 | 较高 | 温度等级、实时性、EMC与工具稳定性 |
| 图像与视频 | MIPI/LVDS桥接、ISP前处理、编解码 | 中高 | 接口硬核、带宽、参考设计 |
| 通信中端 | FEC、包处理、接口聚合、部分基带 | 中等 | SerDes、DDR、时序收敛与IP成熟度 |
| 汽车座舱/接口 | 摄像头聚合、显示、IO扩展 | 中等 | AEC-Q100、功能安全与客户验证 |
| 高端数据中心 | PCIe/CXL、400G/800G、HBM、SmartNIC | 较低到中等 | 高速接口硬核、软件栈与量产案例 |
| 航空航天/高可靠 | 控制、信号处理、载荷计算 | 分产品看,部分场景较高 | 抗辐照等级、筛选规范、型号认证 |
五、华为怎么看FPGA:公开事实、产业推断与政策边界
5.1 华为需要FPGA,但公开信息不足以支持“年采购数十亿元”
华为的通信、光网络、服务器、存储、云和昇腾系统都存在协议适配、数据采集、低延迟预处理、板级控制与原型验证需求,FPGA天然适配这些任务。历史上,华为也是国际FPGA厂商在中国的重要客户之一。
不过,截至2026年9月,没有可复核的华为官方材料披露“FPGA年度采购数十亿元”,也没有完整公布其外购、自研与国产合作器件比例。这类数字不应作为报告事实。 能确认的是:在供应链安全和异构计算背景下,华为有强烈动机推动可获得、可验证、可持续供货的可编程器件方案。
5.2 “FPGA+昇腾”是合理架构,但不是一项统一官方产品政策
“FPGA+昇腾”在工业视觉、视频分析、机器人和边缘计算中具有清晰分工:FPGA接入相机、传感器和网络流,完成时间戳、滤波、格式转换、数据重排和低延迟控制;昇腾负责神经网络推理与复杂AI算子。
这种架构的价值在于:
- 把不规则IO变成NPU易处理的连续数据;
- 把确定性实时任务留在FPGA,避免被通用软件调度抖动影响;
- 把昂贵的AI算力留给模型,把协议和搬运从NPU上卸载;
- 在接口或算法变化时,只重构前端逻辑,不更换整套系统。
但市场伙伴推出“310P+FPGA”或“昇腾+FPGA”方案,并不等于华为发布了统一的FPGA战略产品线。因此,我在本文中明确区分华为官方平台、生态伙伴解决方案和基于公开信息形成的架构判断。华为2026年公开重点仍是昇腾超节点、CANN与Mind系列软件生态。[16]
如图6所示,FPGA与AI存在两条不同路径:一条是FPGA作为接口、预处理和确定性控制单元参与AI系统;另一条是AI辅助RTL、约束、仿真和实现。更准确的理解是:FPGA是异构系统中的可编程前端与确定性数据面,而不是昇腾的替代品。
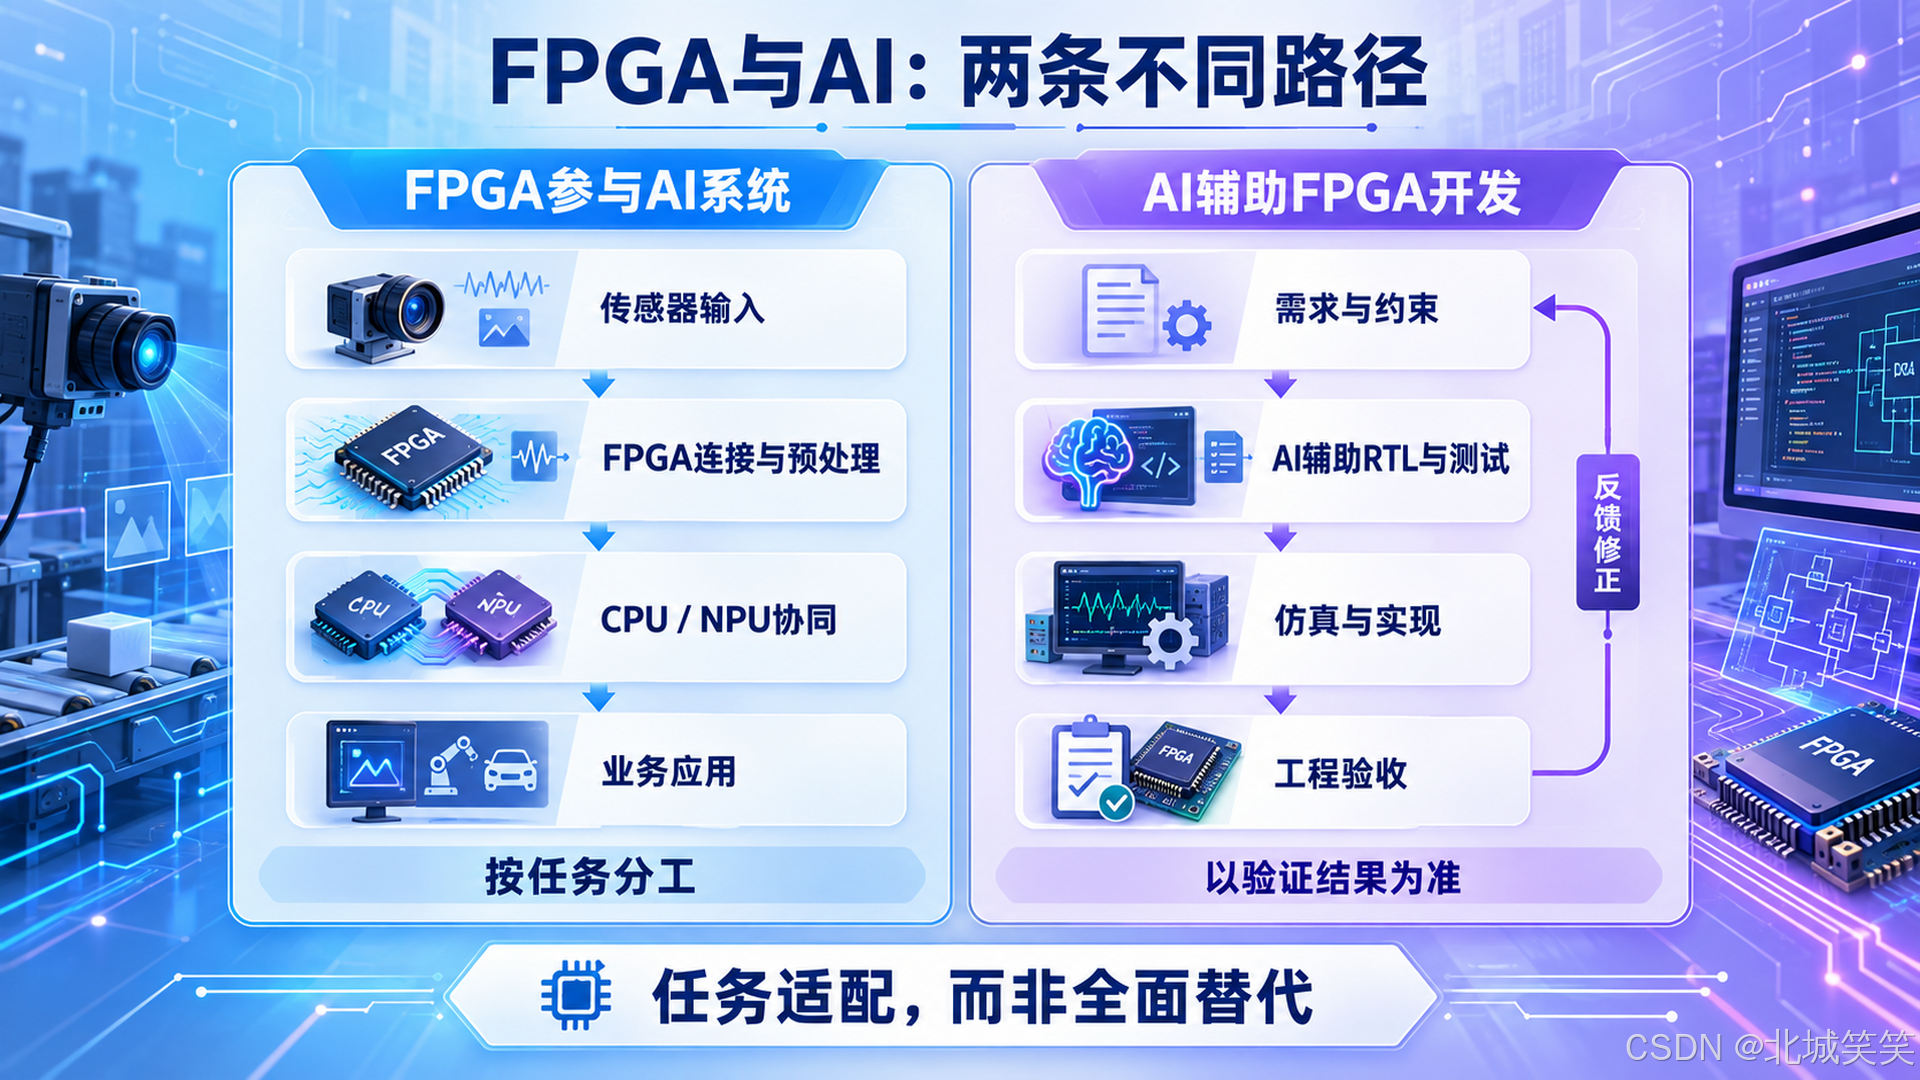
图6 FPGA与AI的两条路径
5.3 “韬定律/LogicFolding”与FPGA是什么关系
华为在2026年提出以缩短数据移动和信号传播时间为核心的Tau Scaling Law(韬定律)与LogicFolding路线,试图通过系统级、三维集成和逻辑折叠降低对单纯制程微缩的依赖。公开报道显示,华为计划把相关思想用于麒麟和昇腾路线,并提出到2031年实现接近1.4nm密度的长期目标;同时,功耗密度、散热、良率、成本和新EDA工具需求仍待验证。[15]
我从中得到的FPGA行业启示是架构优先于节点数字:可编程逻辑的效率取决于互连、存储层次、硬核比例、封装和工具映射,不只取决于晶体管尺寸。但目前没有公开证据表明LogicFolding已经形成一款可量产的华为FPGA。把“架构理念可能影响可重构计算”写成“华为已经用它突破FPGA”,属于越界推断。
5.4 有没有相关政策:有集成电路与EDA政策,没有单独的“华为FPGA政策”
2026年可确认的政策支持主要分为三层:
| 层级 | 公开政策与方向 | 对FPGA的实际影响 |
| 国家产业政策 | 2026年集成电路企业/项目与软件企业税收优惠清单;《电子信息制造业2025—2026年稳增长行动方案》强调补链、强链、国产应用与核心技术攻关[12][13] | FPGA设计企业、EDA软件、IP、制造与封测可在符合条件时受益,但文件通常不点名单一厂商 |
| 地方专项政策 | 北京经开区《AI4Chip行动计划(2026—2028)》明确把FPGA列入AI基础设施配套产品,并支持AI+EDA、三维堆叠等方向[14] | 提供项目、资金、场景和生态支持,推动FPGA与AI基础设施结合 |
| 企业采购与项目规则 | 关键行业更重视自主可控、供应连续性与国产适配 | 具体比例取决于项目与客户,不应泛化为全国统一“强制国产FPGA”要求 |
截至数据截止日,没有公开文件可以证明“2026年所有工业关键设备必须使用国产FPGA”,也不存在一份由华为发布的全国性FPGA采购政策。可以确认的是国家支持集成电路、EDA与供应链安全,项目采购正在提高国产验证权重。
六、2026—2030技术竞争:器件、工具与系统同时升级
6.1 先进制程重要,但高端能力不等于节点数字
高端FPGA需要先进制程来容纳更多逻辑、存储、DSP、处理器和高速接口,但制程不是唯一指标。同样的节点,不同架构在LUT效率、互连延迟、BRAM/DSP比例、SerDes、功耗和工具映射上可能差异很大。
国产厂商更现实的路线是“双线推进”:成熟节点覆盖工业、消费、汽车接口与板级管理,先进节点突破高端通信、数据中心和AI加速。成熟节点不是落后代名词;对长生命周期、低静态功耗、非易失和高可靠产品,它可能是更合适的工程选择。
6.2 异构融合成为主线
紫光同创Kosmo强调CPU+FPGA+NPU,复旦微电FPAI采用CPU+FPGA+AI融合架构,AMD Versal和Altera Agilex也在把可编程逻辑与处理、AI、DSP和高速接口融合。异构化的原因不是追求概念,而是减少芯片间搬运,给不同任务匹配不同计算单元。
未来的竞争指标将从“逻辑单元多少”扩展为:端到端延迟、片上与片外带宽、内存一致性、数据流编译、软件可编程性、动态重构、功耗可观测性和系统级调试。
6.3 eFPGA与Chiplet:从卖器件到卖可重构能力
eFPGA把一块可编程逻辑作为IP嵌入SoC,适合协议演进、后硅修复、接口适配和小规模硬件加速。Chiplet则允许把可编程逻辑、高速IO、存储和专用计算拆成不同裸片,通过先进封装组合。
这两条路线都降低了“所有能力必须由一颗单片FPGA承担”的压力,也提高了工具难度。eFPGA需要与SoC时钟、电源、DFT和安全机制深度协同;Chiplet需要解决互连协议、封装热设计、良率和跨裸片时序。商业机会存在,但不能只用许可收入预测替代工程验证。
6.4 AI辅助EDA的胜负手是闭环,不是代码生成
2026年AI进入FPGA工具链后,最容易展示的是“自然语言生成RTL”,最难的是让生成结果经过验证、综合、布局布线、时序收敛和板级测试后仍然正确。
真正有价值的AI EDA应能形成闭环:读取器件与工具版本→理解约束与资源预算→生成或修改RTL→调用仿真和综合→分析WNS/TNS、拥塞与功耗→给出可解释修改→保留每次变更与报告。没有报告回读和回归验证的AI助手,只是更快的代码模板工具。
6.5 未来四年的五个观察指标
1. 高端器件是否出现稳定量产案例,而不是只发布样片与参数;
2. SerDes、DDR、PCIe与以太网硬核是否形成可验证矩阵;
3. 国产EDA在百万级逻辑设计中的收敛质量和编译效率;
4. 第三方IP、开发板、操作系统、驱动和高校课程是否持续扩张;
5. 厂商是否建立勘误、版本生命周期、变更通知与长期支持机制。
七、注意事项
7.1 不要把不同年份、不同区域和不同产品边界的数据相加
“全球份额”“中国份额”“国产化率”“公司营收”“FPGA产品线收入”是五个概念。做表格前必须记录:统计年份、币种、是否含税、区域、销售额或出货量、是否包含CPLD/PSoC/Adaptive SoC、数据来源和样本方法。 任何一项不同,都不应直接求和。
7.2 工具版本必须与器件和IP一起冻结
2026年公开可见的工具包括PDS、TangDynasty、GOWIN EDA和Quartus Prime Pro 26.1等。国产工具的器件数据库、补丁和小版本会随产品更新,不能只备份工程源码。量产项目至少归档:
- 安装包、补丁与校验值;
- License类型与到期方式;
- 器件数据库和BSP;
- IP生成参数与版本;
- Tcl/命令行构建脚本;
- 约束、时序报告、利用率报告与编程文件;
- 操作系统、驱动、下载器固件和编程器版本。
能在某台电脑上打开工程不叫可重建;在干净环境中按照文档一键生成同等功能的位流,才叫可重建。
7.3 不要照搬XDC/SDC,也不要滥用False Path
迁移时最危险的不是报错,而是工具接受了错误约束。set_false_path、异步时钟组和多周期路径会让静态时序分析主动忽略路径;一旦对象匹配错误,报告可能“全绿”,板上却随机出错。
每条时序例外都要写清:起点、终点、协议依据、同步结构、验证方法和负责人。对于CDC,优先使用两级同步、握手、异步FIFO或经过验证的桥接IP,而不是用False Path掩盖结构问题。
7.4 AEC-Q100、ISO 26262与“可上车”不是同义词
AEC-Q100验证器件可靠性等级,ISO 26262关注功能安全流程与工作产品,车企定点还包含供应链、PPAP、失效分析和整车验证。选型时确认认证对应的具体器件、封装、温度等级、工具版本与安全目标,不要把某个封装的认证扩展到整条产品线。
7.5 高速接口先看硬核与参考设计,再看逻辑规模
高端项目最容易被“LUT够用”误导。真正卡住系统的可能是SerDes速率、通道数、抖动预算、参考时钟、封装引脚、DDR PHY、PCIe代际、FEC与板材。需求评审应先冻结外部接口和带宽,再反推器件,而不是先选一颗大FPGA再想办法接。
7.6 国产替代必须保留回退路径
试产阶段建议保留引脚兼容、转接板、双BOM或双版本主板中的至少一种回退方案。软件与FPGA寄存器接口使用版本号和能力位,避免上位机绑定单一器件。发生工具或供货问题时,项目才有切换空间。
7.7 AI生成RTL必须纳入验证体系
AI生成的代码最常见风险是位宽截断、符号扩展、锁存器、阻塞/非阻塞赋值混用、跨时钟错误和不可综合结构。任何生成结果都应视为“未经审查的外部代码”,不得跳过Lint、CDC、仿真、形式检查和板级回归。
7.8 市场报告与厂商宣传都要做反向验证
市场报告适合看趋势,厂商资料适合看产品边界。对“首款”“唯一”“领先”“量产”“导入”这些词,至少追问:量产数量是多少,客户是否公开,哪一个封装和速率,工具版本是什么,是否提供勘误表,是否经过第三方认证。把形容词还原成验收条件,报告才对工程有用。
八、本文总结
结合全文资料,我对2026年FPGA行业形成六个判断。
全球格局没有翻转。 AMD、Altera、Lattice仍是国外前三;相关机构榜单给出三家合计90%的单点值,但我在交叉核验后确认,公开材料不足以支撑可靠的精确份额或区间。双强优势已经从器件延伸到工具、IP和软件平台,Lattice则证明低功耗与小尺寸同样可以构成高价值市场。
中国市场进入分场景替代。 2025—2026公开估算存在口径差异,本文采用国产约15%—25%、海外约75%—85%的审慎区间。这个区间适合描述趋势,不适合继续拆成未经披露的单家公司精确份额。
国产第一梯队具备明确进展。 紫光同创向FinFET亿门级和高端接口推进,复旦微电2026H1 FPGA及相关产品线收入约7.40亿元并扩展FPAI与Agent平台,安路科技同期营收4.32亿元、同比增长93.31%。高云在中小容量、开发者与车规市场的作用同样不能忽略。
生态仍然分散,但工程可以协同。 位流和布局布线不会在短期内统一;可移植RTL、适配层、标准验证、约束管理、自动构建和版本冻结可以先统一。国产生态从“能用”走向“好用”的关键,不是再做一个IDE图标,而是让复杂工程可收敛、可验证、可复现。
应用增量来自确定性任务。 通信仍是基本盘,数据中心与AI带来协议和预处理需求,汽车与工业看重可靠性和长期供货。FPGA不会取代GPU或ASIC,它会占据IO密集、低延迟、协议多变和小批量定制的位置。
华为是需求与生态的重要推动者,但不要制造“华为FPGA政策”。 “FPGA+昇腾”是合理的异构架构;Tau Scaling提供了系统级优化思路;国家与地方政策支持集成电路、EDA、AI4Chip和供应链安全。当前公开材料并不支持“华为已经推出统一FPGA产品线”或“全国强制使用国产FPGA”的说法。
面向项目选型,最实用的决策是:
- 可优先验证国产方案: CPLD替换、板级管理、工业IO、显示与相机桥接、中小容量控制、部分图像预处理、部分高可靠场景;
- 应采用双平台或渐进替代: 中端通信、汽车座舱、边缘AI、服务器控制、复杂工业视觉;
- 仍需谨慎: 高速SerDes密集、PCIe 5.0/CXL、400G/800G、HBM、超大规模逻辑和依赖大量成熟商业IP的项目。
在我看来,判断一颗国产FPGA是否“可用”,重点不在于它能否名义上替代某个国外型号,而在于它能否在项目既定的器件、工具、IP、温度、带宽、时序、可靠性和供货约束下,通过同一套验收。
九、更多操作
9.1 建议继续深挖的方向
- 同一RTL跨平台对比: 固定功能与约束,比较资源、WNS/TNS、编译时间、功耗和板级频率;
- 国产接口IP适配: 对DDR、PCIe、MIPI、以太网和SerDes建立版本与器件兼容矩阵;
- 可重建工程管理: 用脚本、容器或虚拟机固化工具环境与位流生成过程;
- AI辅助开发边界: 评估Agent在RTL、约束、验证和报告分析上的真实通过率;
- FPGA+CPU/NPU系统: 打通数据采集、DMA、驱动、推理与上位机监控的完整链路;
- 产业数据持续跟踪: 只比较同口径市场份额、财报、量产与认证进展。
9.2 主要资料与官方入口
1. 行业研究报告页面:2026年上半年全球FPGA企业市场占有率|大东时代智库榜单公开转载
3. Intel向SEC提交的Altera交易完成文件|Reuters:Altera独立运营与2026年业务进展
9. Altera FPGA AI Suite 2026.1.1
10. 紫光同创PDS|安路TangDynasty|高云EDA|高云22nm车规FPGA通过AEC-Q100 Grade 1
12. 国家发改委:2026年集成电路企业或项目、软件企业清单通知
14. 北京经开区AI4Chip行动计划(2026—2028)
15. Reuters:华为Tau Scaling与LogicFolding
17. 复旦微电可编程逻辑产品与工具链
18. IndexBox:2026年中国FPGA市场与国产供给估算摘要|中电网:2026年国产FPGA占比估算
9.3 FPGA与嵌入式实战内容
本文属于 FPGA行业研究与工程实践系列。后续内容将围绕 Verilog/SystemVerilog、数字电路、仿真验证、时序约束、跨时钟域、Zynq软硬件协同、通信接口、图像处理及国产平台适配等方向展开,把行业判断与具体工程问题联系起来。
专栏内容不局限于技术实现,也会持续关注 FPGA产业发展、国内外厂商动态、国产替代进展、开发生态变化、行业政策、市场趋势和应用前景。对于企业发布、产品升级、行业热点与市场数据,将尽量结合公开资料和工程实际进行分析,区分 已经披露的事实、厂商宣传、趋势判断与尚待验证的信息,避免脱离统计口径讨论市场份额,也不把短期热点直接解释为长期趋势。
我们不仅要脚踏实地,更要仰望星空。欢迎访问 北城笑笑的 CSDN FPGA 专栏,查看FPGA及相关开发内容。针对国产平台选型或跨厂商迁移问题,交流时可以附上 目标器件、工具版本、接口需求、时序问题和验证结果,这样更容易讨论到问题本身。
如果本文有所帮助,欢迎 点赞、收藏、评论。后续我还会继续深挖:同一RTL在不同平台上的综合结果比较、接口IP适配、可重建工程管理、AI辅助开发的验证边界、FPGA与上位机或嵌入式软件组成完整系统的方法,以及FPGA行业发展与市场变化的持续跟踪和研判。

作为“人工智能6S店”的官方数字引擎,为AI开发者与企业提供一个覆盖软硬件全栈、一站式门户。
更多推荐
 0
 0
- 0


 已为社区贡献1条内容

所有评论(0)