
“去宁德、去华为”化背后:车企试图拿回“毛利率定义权”
作者:Evin
编辑:刘致呈
审核:徐徐
出品:互联网江湖
9月15日,鸿蒙智行发布了一则声明,宣布了问界合作模式的新调整。
新模式下,问界的产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能。
在携手赛力斯七年之后,华为还是选择把问界“还给”了赛力斯。
消息一出,行业震动,甚至于二手市场上的车价都受到了波动影响。
不过,这次模式调整短期来看是“双输”,但长期来看,却是一次“止损”。
接下来,华为可以毫无顾忌的“不把鸡蛋放在同一个篮子”,赛力斯拿回了主导权,整车制造、零部件采购、Tier1供应商定点的主导权正式回归,未来怎么走,自己说了算。
真正该深思,可能反倒是奇瑞、北汽、江淮以及上汽。
要知道,如今的赛力斯至少有了销量规模,接下来,其他四界呢?将来还能不能摸到问界曾经达到过的天花板?
这个问题值得深思。
问界的新调整,与“宁王至暗时刻”是一回事?
从用户朴素的感情上来看,合作模式的变化无疑是个遗憾。
于情于理,一时间都难以接受。
毕竟,华为一手塑造了鸿蒙智行,余承东一手塑造了问界这个品牌,并将其带到了行业高峰,毕竟,今天的问界已然站在汽车产业的最前沿,成为中国汽车产业的代表与骄傲。
但如果从更现实的财务的角度来回看这些年,这个王子与公主的故事,确实也并非那么完美。
其实主要还是钱的问题。
根据公开财报数据,从2022年到2025年上半年,赛力斯向最大供应商支付的零部件、软件及渠道相关费用合计约750亿元,算上2025年下半年的部分,付款总额已超过1000亿元。
也就是说,截至2025年上半年,每辆问界汽车平均向华为支付约11.5万元,问界车型带来的收入,流向华为体系的费用占比超过三成。
而赛力斯的扣非净利润是多少?
根据公开财报数据,2022到2025各年度扣非净利润为:2022年约-42.96亿元,2023年约-51.3亿元,2024年约+55.2亿元,2025年约+51.36亿元,四年加总约为12.3亿元。
2026年上半年,赛力斯实现营业收入574.93亿元,同比下降7.87%;归母净利润亏损17.17亿元,扣非净利润亏损23.79亿元,由盈转亏。
当然,这里面有近两年行业竞争加剧,价格战愈演愈烈的客观因素在,但不管怎么说,这期间,赛力斯出了钱、出了工厂、出了产线工人,但造什么车、怎么卖、卖多少钱,话语权之一还是在华为这边。
到最后,赛力斯赚的是辛苦钱,而华为赚的是更有确定性的“服务费”。
显然,对于赛力斯以及赛力斯的股东们来说,这个生意也算不上有多划算。虽然赚了名声,但没赚到多少实际利润。
这样的现实下,转变模式就是自然而然的事情了。
短期来看,市场会有波动,但合作模式调整之后,赛力斯有了产品的定义权,这就意味着,未来也有可能进一步拿回毛利率的定义权。
这一点才是最关键的。
其实不只是赛力斯,整个汽车行业都在尝试拿回“毛利率定义权”。
宁德时代,是动力电池行业的绝对霸主。2025年国内装车量市占率43.42%,20万以上市场市占率超过60%。2026上半年,宁德时代的净利润就已经接近2024年全年水平。
这年头,车企在疯狂卷成本,宁王在大笔赚利润。结果呢?车企毛利率越来越低,核心供应商赚的越来越多。
从产业发展的角度来看这是不健康的。因为从以往各行各业的发展规律来看,终端市场更近的环节,往往有更好的毛利率,这是产业的客观规律。
于是,新的情况开始出现了。
宁德时代的市场份额开始松动了,国内市占率从2022年的48%以上反被压到43.42%,2026年上半年回升至46.7%。
宁王份额变动之外,理想的L8、L6、i8已经搭载自研5C三元锂电池,新一代MEGA和i9将全量切换至自研电池,2026款i6也将在第四季度搭载自研电池交付。小米汽车的电池供应商从宁德时代、弗迪拓展到中创新航、欣旺达四家。
车企为了利润空间,不得不开始自研电池,或者开始寻求更多供应商。
这其实跟问界合作模式的新调整背后的内核原因是一样的:都是关键供应商,都是技术依赖,都是争取核心利润空间。
高强度的市场竞争环境下,没有一个强势品牌愿意把自己的利润命脉交到一家供应商手里。
这套操作在手机行业早就被苹果玩明白了。
你看,苹果采购OLED屏幕,长期坚持三星、LG、京东方三方分摊订单。三家厂商相互竞争,苹果居中压价、提出严苛品控标准,随时可以调换供货方,牢牢掌握供应链主动权。
同样的道理,华为对于车企来说,和宁德时代对于车企来说,本质上有什么区别吗?
其实没有区别,只不过,电池的供应商能换,鸿蒙座舱、乾崑智驾这些核心技术,很难再换得了。
由此来看,问界向前跨出这关键的一步,背后是做了很多计算和考量的,但归根到底,还是当下的行业发展到了必须改变的新阶段。
实际上,从行业发展来看,华为、赛力斯合作模式调整变化本身没什么问题,真正的问题之后,这轮调整完毕,其他四界怎么办?
华为“解绑问界”,“四界们”得算一笔账
回头来看,华为与赛力斯当初的合作堪称一个历史性的标杆。
可以说,问界品牌的成功不可复制,这不仅仅是因为华为在技术、产品上倾注了无数心血,也是赛力斯用七年的时间和千亿的代价,换来了问界的品牌资产和百万用户基盘。
问界也让行业看到,华为的流量、品牌溢价、终端渠道的价值。
这可能也是后来奇瑞、上汽、北汽、江淮愿意加入鸿蒙智行的一个重要原因。甚至在整个行业眼中,“搭上华为”本身就是一条捷径。
如今,问界合作模式的新调整,似乎也在向行业传递出另一个信号:任何成功的合作模式或许都不是永久的,更不是不可替代的。
接下来,其他四界有没有这个时间窗口?能不能倾注资金和资源?能不能达到曾经问界所达到高度?
这可能依然是需要其他“四界”扪心自问。
一个非常现实的问题是,今天的智界、尊界、享界尚界,远没有成长到像问界一样的体量和影响力。
以尚界为例。
天眼查APP信息显示,尚界商标归属为上汽,目前尚界进入的是15万—20万元市场,这个价格带本身就是中国车市竞争最惨烈的地带。比亚迪、吉利、长安、零跑都在这个区间厮杀。
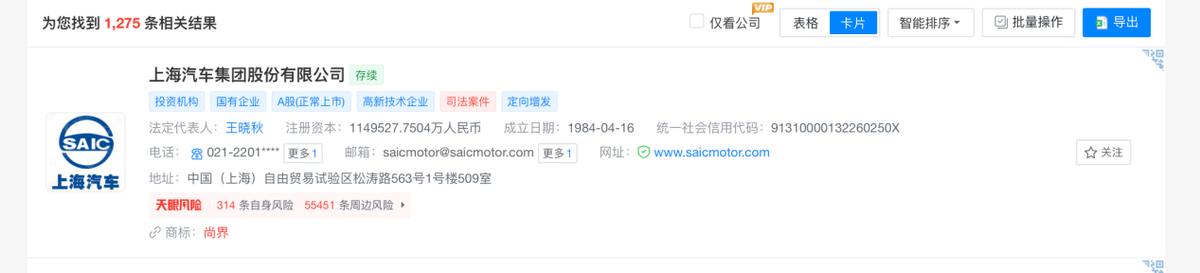
换言之,尚界主要市场,也是过去上汽经营多年的主流市场。
根据乘联会批发销量以及汽车之家等平台数据显示,尚界H5在2025年11月达到月销10672辆的峰值后开始下滑,今年8月进一步降至1617辆。从峰值到8月,跌幅约85%。余承东自己都说“20万元做下来都是亏的”,尚界H5在“亏本卖”。
还有智界。
智界锚定22万至30万元主流新能源市场,这个价位段更是“卷王”扎堆。
2026年8月的纯电SUV零售销量榜数据显示:特斯拉Model Y卖了29260辆,理想i6虽然连续两个月跌破2万辆,但仍有16979辆,比亚迪海狮06也有13887辆入账。而智界R7呢?2026年3月销量仅1689辆,同比下降71.08%。
从巅峰期的月销近万,到如今的一千多辆,智界R7在中大型新能源SUV榜上已经跌到30名开外。
2026年3月,智界品牌单月销量仅2579辆,同比下降74.22%。智界S7当月销量619辆,同比下降45.6%。
一个不可忽视的变量是智界V9。
2026年5月,智界V9正式上市,售价38.98万—51.98万元,上市前累计小订突破4万辆。如果V9能打开局面,智界的处境可能改善。
尊界方面,尊界S800在2025年12月达到月销4223辆的巅峰,一举坐上百万级豪车销冠宝座。然后开始向下。2026年7月销量为367辆。“尊界销量下降90%”一度曾登上微博热搜。
享界面临的竞争环境也很激烈。
向上,奔驰E级、S级凭借深厚的品牌积淀,还有一战之力;
向下,极氪001在26万至27万价位段筑起了性价比天花板,小米SU7等流量型产品也在持续分流年轻消费群体。
接下来看,享界要把高端品牌身份认同夯实,还有一段路要走。
纵向对比来看,当初问界能成功,重要的原因之一在于靠的是华为技术的先发优势。但先发优势或许只有一次。智界、享界、尊界、尚界进入市场之后,华为技术的稀缺性已经被问界消耗了大半,消费者心中“华为汽车”的标签也已经贴在了问界身上。
那么,接下来,剩下的“四界”能不能复制问界的成功?
或者说,将来有一天即便是达到了今天问界的品牌影响力和销量规模,能不能走出一条不一样的盈利道路?如果重走问界的老路,还是最终还是走到模式调整,争取核心毛利率这一步,是不是有意义?
这些问题,都值得深思。
从各家的情况来看,其实各家的底牌要比赛力斯好得多。
奇瑞有年销百万辆的基本盘和海外出口冠军,上汽有国内最大车企的体量和新能源出口优势,北汽有68年造车积淀和4000万辆的规模,江淮有深耕海外36年的全球化布局和百万辆级的制造能力。
所以,对于这几家车企来说,押注四界的同时,更不要忽略了把资源注入自家品牌。
这就和造车新势力去自研电池是一个逻辑。
当整个行业都在往“自研核心技术”的方向走,那么“深度绑定华为”还是不是一个值得投入的方向?
何况今天的问界已经“毕业”了。其他四界背后的车企,可能也是时候考虑自己的“毕业答辩”做准备了。
实际上,过去几年,问界模式的经验,最大的价值不是在于证明了华为的技术到底有多强,而是验证了“依赖别人的技术,付出千亿级的学费和七年的主导权真空”到底值不值。
华为的鸿蒙座舱和乾崑智驾确实领先,但上汽有半固态电池和全线控底盘也不差,与其把资源倾注在别人主导的品牌上,不如把资源拿回来,做大自己的核心技术、做强自己的高端品牌。
四界之外,星途、智己、极狐、瑞风——这些才是奇瑞、上汽、北汽、江淮真正属于自己的底牌所在。
总之,今天的行业,已经发展到要把核心技术攥在自己手里,把高端品牌做起来的阶段。
四十年前,我们用市场换来了技术,却换不来尊严。
二十年前,自主品牌用性价比敲开了门,却敲不开高端的心智。
今天,当智能化和电动化的浪潮把中国品牌推到了全球汽车产业的前排,我们比任何时候都更有条件、也更有责任,把自己的核心技术做强,把自己的高端品牌做起来。
问界已经“毕业”了。但中国汽车工业的“毕业答辩”,永远没有终点。
声明:本文所引用信息均来源于公司法定披露文件及已公开资料,作者不对其完整性与时效性做任何保证。股市投资有风险,请务必谨慎。文中内容仅为评论性观点,不构成任何投资建议,是否参与投资,烦请您自行判断、自担风险。

作为“人工智能6S店”的官方数字引擎,为AI开发者与企业提供一个覆盖软硬件全栈、一站式门户。
更多推荐
 2
 0
- 0


 已为社区贡献1条内容

所有评论(0)