
华为“退半步“背后:问界 9-16 换签主体,一场渠道所有权的交接
华为"退半步"背后:问界 9-16 换签主体,一场渠道所有权的交接
TL;DR 速览
- 事实:授权经销协议签署主体自 9-16 起由华为终端换签为赛力斯关联公司,前序协议自动终止;订单服务费结算同步切换
- 没换的部分:用户服务标准、品牌定位、渠道授权模式、商务规则、运营标准均保持不变;其他四界不动
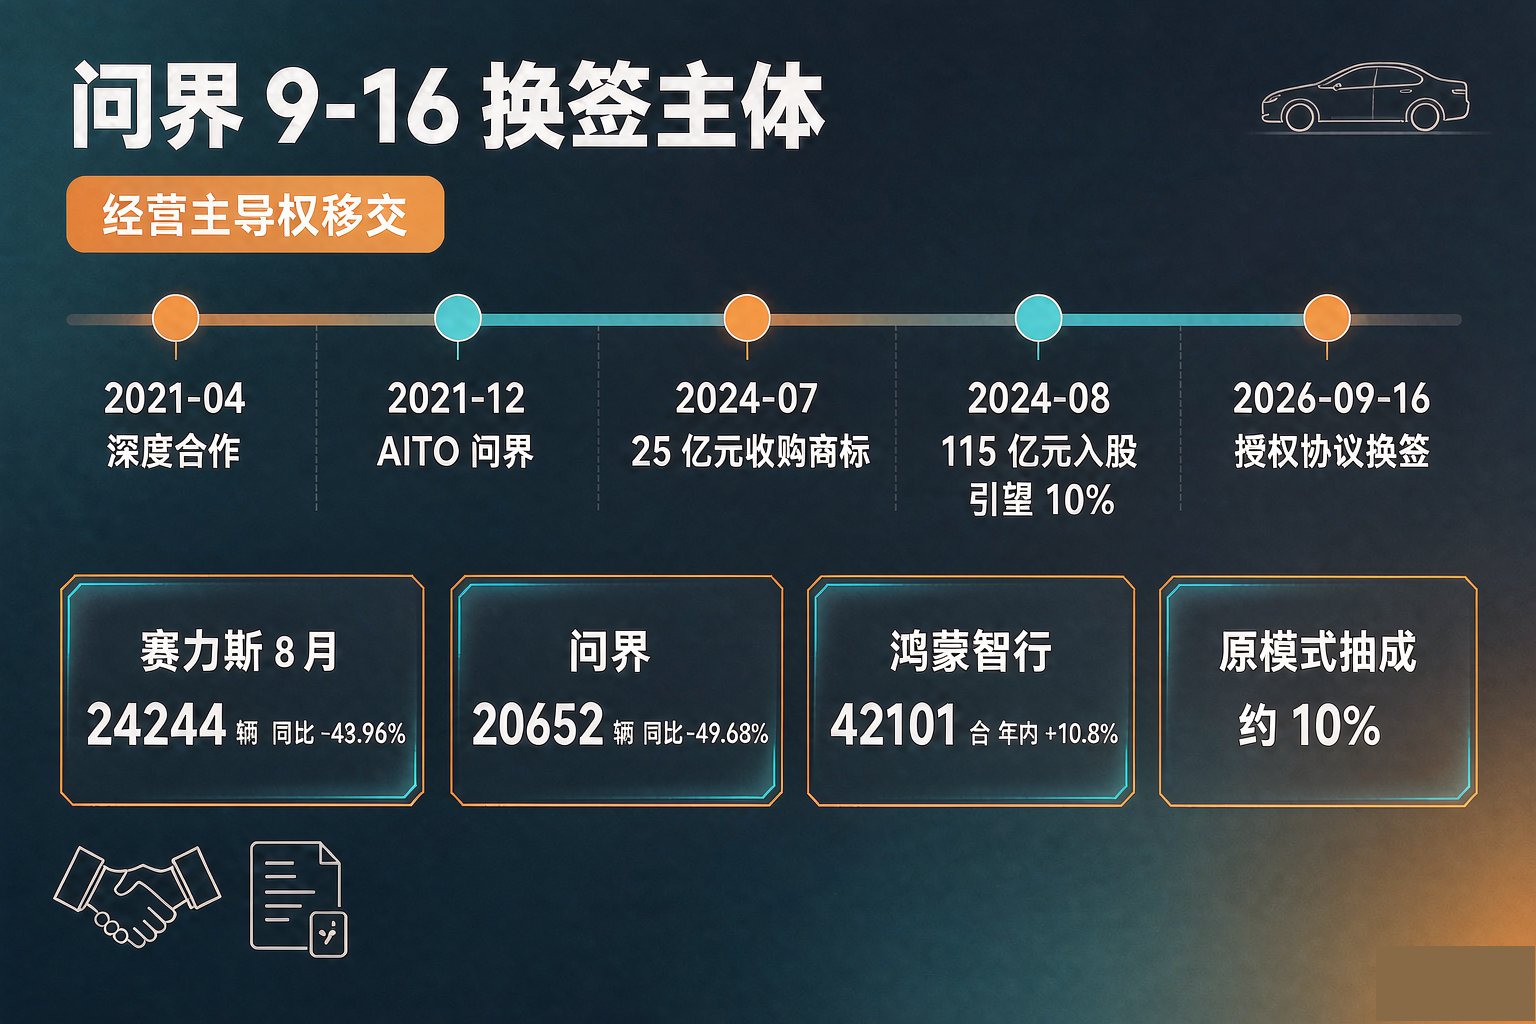
- 最硬的背景是数据:赛力斯 8 月新能源销量 24244 辆、同比 -43.96%,其中问界 20652 辆、同比 -49.68%;而鸿蒙智行整体 8 月交付 42101 台、年内 +10.8%
- 模式拐点:原智选车模式约 10% 刚性抽成 → 换签后赛力斯拿回供应链采购与产品定义自主权,合作从"贴牌代工"走向"技术授权"
- 技术侧真正该看的:合同主体变更带来的接口与结算链路切换——发票、服务费、售后 SLA、渠道系统对接方与数据归属
这两天关于"华为不管问界了"的说法在传,这个理解是偏的。我把官方说明、销量数据和股权时间线摆到一起看,9-16 这次换签换的是"经营主导权",不是"技术输出"。
一、先破误读:换的是什么,没换什么
鸿蒙智行 9-15 的官方说明与问界《致全体渠道伙伴的函》里,口径其实很明确。
换了的:
- "授权经销伙伴综合服务合作协议"签署主体自 2026-09-16 起,由华为终端有限公司换签为赛力斯汽车有限公司的关联公司,前序协议自动终止;
- 订单综合服务费的结算责任同步切换:9-16 之前的订单(含已下单未交付)由华为负责结算,9-16(含)起的由赛力斯负责。
没换的:
- 用户服务标准不变、品牌形象与定位不变、渠道授权模式不变、商务规则与运营标准不变,用户既有权益不受影响;
- 本次调整不涉及其他四界——尊界、享界、智界、尚界仍由华为全流程主导。
官方对分工的表述是:产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能;鸿蒙座舱、乾崑智驾等核心技术方案继续输出。
所以"退半步"这个说法比"退出"准确:华为从"操盘手"变成了"技术供应商 + 品牌背书",而不是离开这条线。
二、为什么是现在:数据比舆论更诚实
这次调整最硬的背景是销量。
| 口径 | 8 月数据 | 同比 |
|---|---|---|
| 赛力斯新能源汽车销量 | 24244 辆 | -43.96% |
| 其中赛力斯汽车(问界) | 20652 辆 | -49.68% |
| 鸿蒙智行整体交付 | 42101 台 | 年内累计 +10.8%,全系累计破 152 万台 |
一句话:问界在下滑,但"界"字辈的其他品牌在涨。
这组数字放在一起就能看出动机。华为的渠道与合作资源是有限的,问界这条线已经跑通了(品牌、产能、渠道、用户认知都成型了),继续由华为全流程主导的边际收益在下降;而另外四个界还在需要投入的阶段。
所以这次调整的本质是资源再分配:把"已经跑通的样板"交出去,把资源腾给还没跑通的。 这与"关系变差"是两件不同的事——能在同一个月里既完成主体换签、又保持服务标准不变,说明这是协商后的既定安排,不是临时决定。
三、商业模式的账:10% 刚性抽成到技术授权
这一层是整件事最值得技术人看的部分,因为它关系到一整套合作模式的底层结构。
原智选车模式下,赛力斯的成本结构里包含三块刚性支出:硬件采购费 + 技术授权费 + 渠道服务费,合计约 10% 的固定抽成。这是一种"卖一台车抽一台车"的模式——华为的收入确定性与赛力斯的销量强绑定。
换签之后,赛力斯接管品牌经营,拿到的是两样东西:
- 供应链采购自主权:可以多元化采购、优化整车成本结构;
- 产品定义、定价、车型规划的自主权:可自主规划轿车、MPV、硬派越野等此前空白的品类。
这一步把合作从"贴牌代工"推向了"技术授权"。 对华为来说,收入的确定性来源从"卖车抽成"转向"卖技术方案 + 股权收益"。前者的天花板是销量,后者的天花板是采用它的车企数量——把赌注从一台车的销量,换成了一条技术路线的渗透率。
这个转向对整个行业的含义比这一单生意大:如果技术授权模式跑得通,那华为的汽车业务就不再是"做一个品牌",而是"做一套标准"。
四、品牌和技术通道早就在赛力斯手里了
看时间线会更清楚,9-16 的换签其实是补最后一块拼图:
- 2021-04 双方达成深度合作;2021-12 联合推出 AITO 问界;
- 2024-07 赛力斯以 25 亿元收购"问界"商标及 44 项外观专利;
- 2024-08 赛力斯出资 115 亿元收购引望(华为智能汽车解决方案)10% 股权;
- 2026-09-16 授权经销协议主体换签,经营主导权移交。
品牌所有权(2024-07)与技术供给通道(2024-08 入股引望)早就完成了绑定,9-16 补上的是"经营主导权"。三步走下来,路径是连贯的——这不是一次突发调整,而是两年多前就开始铺的路线走完了最后一格。
五、技术侧真正该关注的三件事
如果你在做汽车软件、渠道系统或供应链侧,这周该看的不是舆论,是换签带来的链路切换:
第一,对接方换了,权限与数据归属要重新划。 渠道系统、经销商系统、用户服务中心的对接方从华为终端换成赛力斯关联公司之后:谁来开发票、谁承担售后 SLA、系统对接的账号与权限怎么迁移、用户数据与订单数据归谁——这些是需要在合同附件里逐项确认的工程问题,而不是"业务层面自然会解决"的事。
第二,结算链路切换有个明确的时点边界。 9-16 前后订单服务费结算责任分属两家,意味着跨期的订单要有清晰的对账口径。系统的对账逻辑、报表口径必须按这个时间点切开,否则月末对账一定会打架。
第三,技术方案的连续性要盯住。 官方明确鸿蒙座舱、乾崑智驾继续输出,但**"继续输出"的商务形式变了**(从生态内协作变成技术授权供货)。对下游的软件团队来说,接口版本、OTA 节奏、技术支持通道这些原来靠内部协同解决的事,之后会走商务流程——响应链路的长度会变,需要在排期上留出余量。
我的判断
这件事有三个层次,各层结论不同。
业务层:华为此举是主动的资源再分配,不是被动退出——问界这条线的边际价值已经释放完了,把它交出去、资源腾给另外四个界,是理性的选择。
模式层:从约 10% 的刚性抽成到技术授权,华为把收入结构从"与单一品牌销量绑定"改成了"与技术路线渗透率绑定"。这是一个把确定性让出去、把天花板打开的动作,长期看更值。
工程层:对技术团队来说,这类"主体变更"事件最容易被低估。 它不产生新功能、不改变产品形态,但会同时动到对接方、权限、结算、SLA 四条链路。多数团队的排期表里没有"合同主体变更的技术适配"这一项,而它通常需要一个季度才能完全消化。
最后提醒一处边界:赛力斯 A 股在消息前后一度下跌近 6%(据媒体报道),这里只作事实陈述。这是商业模式分析,不是荐股内容——不做涨跌预测,也不构成任何投资建议。
产业类的材料容易写成转述,我现在的做法是先把时间线和合同主体列成表再动笔——这个"先定读者和问题句、再决定写什么"的习惯,是从 墨衍 的选题字段里学来的。

作为“人工智能6S店”的官方数字引擎,为AI开发者与企业提供一个覆盖软硬件全栈、一站式门户。
更多推荐
 0
 0
- 0


 已为社区贡献4条内容

所有评论(0)